Märkte
Trotz hoher Kursschwankungen: Keine KI-Blase in Sicht.
Der Ausblick für 2026 bleibt positiv: Die Weltwirtschaft lässt sich auch von geopolitischen Konflikten nicht unterkriegen und trotz großer Kursbewegungen bei Tech-Werten bleibt die KI-Rally intakt. Christoph Witzke, Leiter CIO-Office bei der Deka, erläutert, warum er keine Tech-Blase sieht, welche Risiken institutionelle Investoren im Blick behalten sollten und weshalb eine bewusste Allokation im Technologiesektor im aktuellen Umfeld unerlässlich ist.

August 2026
Das Jahr 2026 startete turbulent. Während die Intervention der USA in Venezuela sowie der Konflikt am Persischen Golf Investoren die geopolitischen Risiken deutlich vor Augen führten, zeigt die fortdauernde Debatte um eine potentielle Blase bei KI-Aktien die Bewertungsrisiken auf. Seitdem entwickelte sich das Börsenjahr auf den ersten Blick solide: Der technologielastige Nasdaq-Index sowie der S&P 500 legten seit Jahresbeginn jeweils um rund zwölf Prozent zu (Stand: 24.08.2026).
Doch verdeckt diese grundsätzlich positive Entwicklung, dass gleichzeitig einzelne Aktien zum Teil mehr als 50 Prozent fielen. Auch die sogenannten Magnificent Seven – die größten US-Technologiewerte wie Nvidia, Apple oder Microsoft – haben sich im Aggregat seit Jahresbeginn negativ entwickelt. Der US-Halbleiterindex PHLX Semiconductor Sector (SOX) hingegen steht seit Jahresanfang zwar mit rund 60 Prozent im Plus, hat aber zwischenzeitlich eine Korrektur um knapp 50 Prozent von seinem Allzeithoch verzeichnet. Investoren, die zum falschen Zeitpunkt eingestiegen sind oder falsch allokiert hatten, konnten also trotz der insgesamt positiven Entwicklung deutliche Verluste machen, kommentiert Christoph Witzke, Leiter CIO-Office und Fondsmanager bei der Deka: „2026 ist ein Börsenjahr, das enorm von den Entwicklungen unterhalb der Indexoberfläche geprägt ist, vor allem bei Technologiewerten. Sich nur darauf zu verlassen, grundsätzlich in Tech-Werte oder KI investiert zu sein, reicht nicht. Halbleiterwerte wie Micron oder Samsung sind zwischenzeitlich über 200 Prozent gestiegen, während andere Aktien über die Hälfte ihres Wertes verloren haben. Diese Diskrepanz muss man sich auf der Zunge zergehen lassen.“
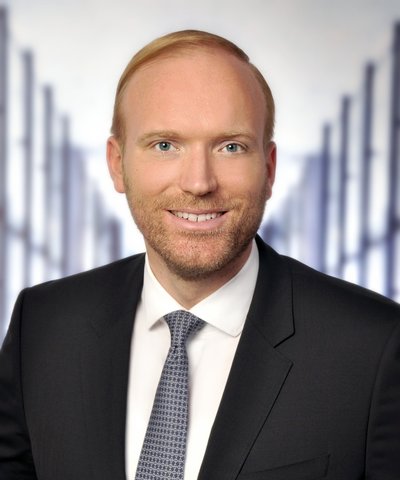
„Aktien gehören in jedes Portfolio. Wir haben global ein positives wirtschaftliches Umfeld. Und es ist ausreichend Liquidität vorhanden, die investiert werden will.“
Leiter CIO-Office und Fondsmanager, Deka.
Solides Wachstum trotz geopolitischer Spannungen.
Die insgesamt positive Entwicklung der großen Indizes zeige jedoch, dass die Assetklasse weiterhin unersetzlich sei: „Aktien gehören in jedes Portfolio. Wir haben global ein positives wirtschaftliches Umfeld. Und es ist ausreichend Liquidität vorhanden, die investiert werden will.“ Selbst die faktische Sperrung der Straße von Hormus habe die Weltwirtschaft nicht erschüttert. Die Unternehmensgewinne seien in der ersten Jahreshälfte 2026 sogar deutlich stärker gestiegen als von vielen Analysten erwartet. „Die Weltwirtschaft zeigt trotz aller Krisen ein solides Wachstum und Aktien bieten die beste Möglichkeit, um daran zu partizipieren.“
Angesichts der starken Kursbewegungen bei Halbleiterwerten stellen sich viele institutionelle Investoren aber dennoch die Frage, ob sich in diesem Segment mittlerweile eine Blase gebildet hat. Der Investmentstratege gibt Entwarnung: „Es handelt sich bei Künstlicher Intelligenz um einen generationenübergreifenden Megatrend, der noch Jahrzehnte andauern wird und die Bewertungen stützen dürfte.“ Selbst wenn einzelne Unternehmen überbewertet sein sollten oder es zu Rücksetzern kommt, ist dies noch kein Grund zur Beunruhigung. Vielmehr sei dies zu erwarten, erklärt Witzke: „Innerhalb des Megatrends KI gibt es viele kleinere Zyklen, wie den aktuellen mit Fokus auf die Infrastruktur und Speicherchips. In diesem Zyklus sind wir fortgeschritten, es können also durchaus Korrekturen erfolgen, wenn beispielsweise die Preisbildung bei Speicherchips ein Plateau erreicht. Dies ändert jedoch nichts an der grundlegenden Relevanz des Themas KI. Stattdessen kommt es mehr denn je darauf an, in die richtigen Unternehmen investiert zu sein.“
Tech-Aktien: Hohe Bewertungsniveaus gerechtfertigt.
Zudem enthalten auch die Fundamentaldaten aktuell keinen Hinweis auf Übertreibungen über den breiten Tech-Markt hinweg. Zwar sind die Bewertungen und das Kurs-Gewinn-Verhältnis (KGV) in einzelnen Segmenten in den vergangenen Jahren gestiegen, von einer klassischen „Blase“ kann jedoch keine Rede sein, macht Witzke klar: „Im Vergleich mit der Dotcom-Blase gibt es fundamental betrachtet bisher kaum Parallelen. So sind Ende der 90er-Jahre die Bewertungen losgelöst von den Unternehmensgewinnen regelrecht explodiert. Im Gegensatz dazu handelt es sich bei den Profiteuren der KI-Rallye heutzutage um hochprofitable Unternehmen, deren Bewertungen im Vergleich zudem noch deutlich niedriger liegen (siehe Grafik).“
IT-Sektor weit von damaligen Übertreibungen entfernt.

Quelle:
S&P 500 Information Technology Sector Index; Kurs-Gewinn-Verhältnis (KGV) über eigene Berechnungen Deka Investment (CIO-Office), basierend auf den Konsensus-Gewinnschätzungen der zugrundeliegenden Unternehmen für die nächsten 12 Monate; Stand: 24.08.2026
„Die großen Technologieunternehmen verfügen über robuste Geschäftsmodelle, hohe Margen und starke Cashflows. Das ist für uns keine Blase.“ Zudem seien noch lange keine stark beschleunigten Kursanstiege, eine typische Entwicklung in der Spätphase einer Blasenbildung, zu beobachten. Witzke erklärt: „Häufig ist es so, dass das letzte Stück einer Blase mit einem sehr dynamischen Bewertungsanstieg einhergeht. Davon sind die Märkte derzeit aber weit entfernt.“ Aktuell findet sogar eine umgekehrte Bewegung statt. Die Bewertungen fallen, weil die Gewinne so stark steigen, dass die Aktienkurse gar nicht hinterherkommen. So lag das Kurs-Gewinn-Verhältnis des koreanischen Aktienmarkts jüngst unter fünf. „Zu Zeiten der Dotcom-Krise waren wir auf einem Vielfachen der jetzigen Bewertung. Davon sind wir derzeit meilenweit entfernt.“
Darüber hinaus zeigen auch verschiedene Risikoindikatoren wie etwa die Entwicklung der Kreditausfallprämien (CDS-Spreads) großer Technologieunternehmen keine deutliche Verschlechterung. Zwar würden Finanzierungs- und Ausfallrisiken zunehmend eingepreist, man befände sich aber noch lange nicht auf kritischen Niveaus, so Witzke. „Ab einem Niveau von ca. 400 Basispunkten sollten Investoren bei Unternehmen genauer hinschauen. Ab 1.000 Basispunkten ist faktisch die Zahlungsunfähigkeit eines Unternehmens eingepreist. Aktuell bewegen sich selbst kritisch diskutierte Namen wie Apple mit rund 30 bis 40 Basispunkten weit unterhalb dieser Schwellen.“
Chancen für aktives Management.
Unbestreitbar ist hingegen, dass das aktuelle Umfeld die Bedeutung einer sorgfältigen Aktienauswahl aufzeigt und besonders für aktive Manager Chancen bietet. Denn die enormen Marktverschiebungen unter der Indexoberfläche führen dazu, dass sich die Performance selbst innerhalb von Sektoren und Segmenten deutlich unterscheiden kann. Investoren, die vor allem über die Magnificent Seven aber nicht über Halbleiterwerte in den Tech-Sektor allokiert waren, haben seit Jahresanfang kaum Performance erzielt und große Kursgewinne liegen gelassen.
Aber auch Aspekte wie der jüngste Börsengang von SpaceX liefern gute Argumente für eine aktive Steuerung des Portfolios. So waren Indexprodukte durch die beschleunigte Aufnahme in den Nasdaq 100 gezwungen, die wenigen ausgegebenen Aktien zu kaufen, wodurch die Nachfrage stark anstieg und den Preis in die Höhe trieb. Seitdem ist die Aktie jedoch gefallen. „Indexprodukte mussten also teuer einkaufen und haben seitdem Kursverluste verzeichnet. Aktive Fonds können eine gewisse Euphoriewelle mitnehmen und sich dann auch wieder aus dem Unternehmen verabschieden, wenn es besser gepreist ist. Das können passive Produkte nicht – ein klarer Vorteil aktiver Strategien“, betont der Fondsmanager.
Hinweis:
Diese Unterlage/Inhalte wurden zu Werbezwecken erstellt. Allein verbindliche Grundlage für den Erwerb von Deka Investmentfonds sind die jeweiligen Basisinformationsblätter, die jeweiligen Verkaufsprospekte und die jeweiligen Berichte, die Sie in deutscher Sprache bei Ihrer Sparkasse oder der Deka Deutsche Girozentrale, 60625 Frankfurt und unter www.deka.de erhalten. Bitte lesen Sie diese, bevor Sie eine Anlageentscheidung treffen. Die enthaltenen Meinungsaussagen geben unsere aktuelle Einschätzung zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern kann.
Weitere interessante Artikel

